Una cirugía maxilofacial que la prepaga confundió con implantes dentales: logramos su cobertura integral
Preconstituimos la prueba, presentamos un amparo y le demostramos a la justicia que no se trataba de implantes dentales sino de una cirugía maxilofacial. Así logramos su cobertura integral, confirmada luego por la Cámara.
Una cirugía maxilofacial que la prepaga confundió con implantes dentales: logramos su cobertura integral
La situación
A nuestro cliente le diagnosticaron una atrofia severa del maxilar superior y del tercio medio de la cara. Su cirujano maxilofacial, prestador de su propia prepaga, le indicó una cirugía para preparar el maxilar y poder colocar más adelante una prótesis. Para operarse necesitaba la cobertura de la anestesia general, el anestesista, el quirófano, el instrumentador quirúrgico, tres días de internación y un cardiólogo durante la intervención. Las prótesis ya las había comprado él mismo. Fue tres veces a la oficina de su prepaga y en las tres le dijeron que no iban a cubrirla, así que tuvo que cancelar la primera fecha de la cirugía.
El desafío
La prepaga sostenía que se trataba de una “cirugía de implantes dentales”, que no está incluida en el Programa Médico Obligatorio ni en el plan de nuestro cliente. Pero no era así: no se pedía la cobertura de ningún implante, sino de los elementos necesarios para una cirugía maxilofacial indicada por su médico. Había que hacerle ver a la justicia esa diferencia, que la empresa insistía en ignorar, y sostenerla frente a una auditoría médica que cuestionaba el tratamiento indicado.
Qué hicimos
Primero preconstituimos la prueba: intimamos a la prepaga por carta documento para que informara si daría la cobertura, dejando constancia de las tres negativas y de la cirugía que había tenido que cancelarse. Ante su rechazo, presentamos una acción de amparo de salud en la justicia federal, en la que explicamos con precisión qué se pedía y qué no, y por qué esa cobertura forma parte de las obligaciones mínimas de cualquier prepaga.
La empresa respondió que no se había agotado la vía administrativa, que el tratamiento no estaba incluido en el Programa Médico Obligatorio y que existían alternativas convencionales. Sostuvimos que el Programa Médico Obligatorio es un piso de cobertura y no un techo, y que la indicación del médico tratante, que además era prestador de la propia empresa, debía prevalecer sobre una auditoría que no la había refutado con fundamentos científicos.
El resultado
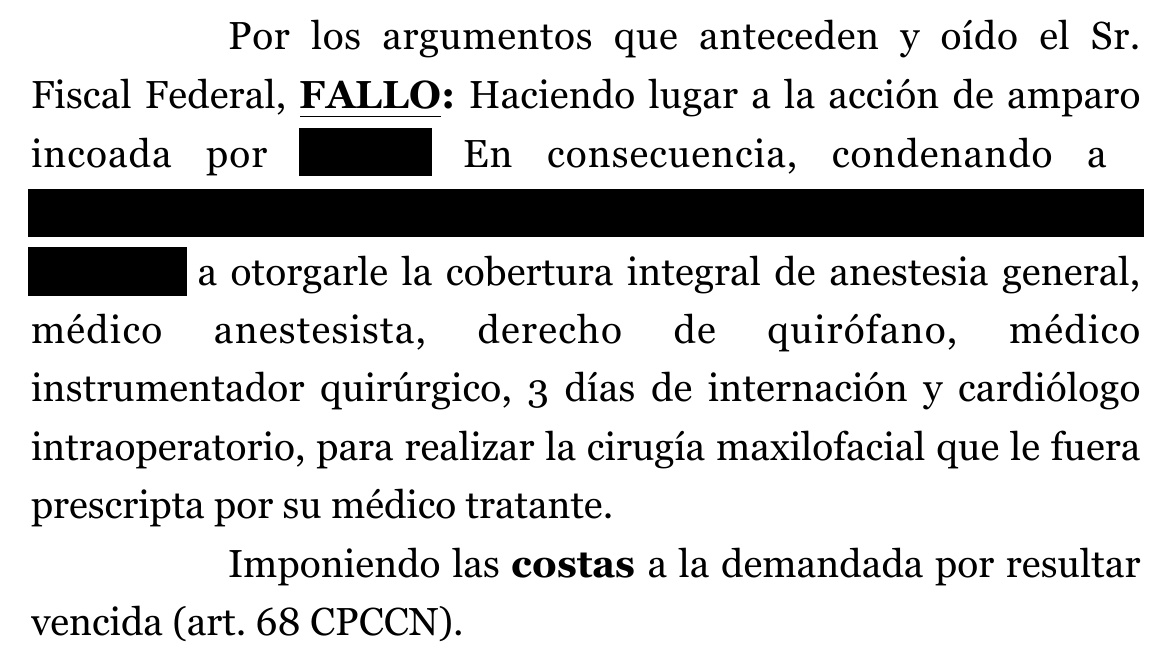
En marzo de 2026, el juzgado hizo lugar al amparo y condenó a la prepaga a otorgar la cobertura integral de todo lo necesario para la cirugía, con costas a su cargo. La empresa apeló, y en mayo de 2026 la Cámara Civil y Comercial Federal confirmó la sentencia: destacó que la opinión del médico tratante prevalece sobre la de la empresa de salud, y que la prepaga no había aportado ninguna prueba para respaldar su posición. Además, le impuso también las costas de la segunda instancia.
